鋰電池銅箔概念股與電池銷售的聯動邏輯及市場展望
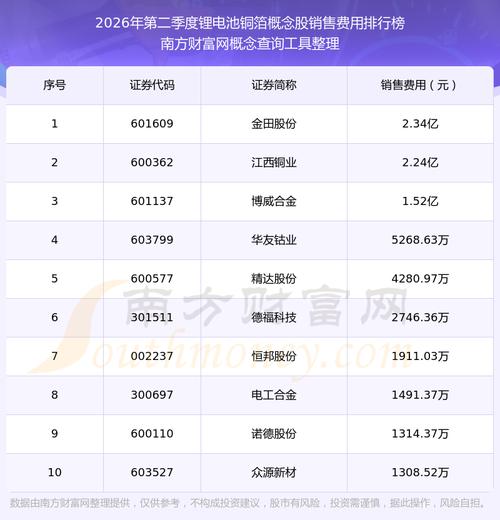
一、鋰電池銅箔:電池銷售的“隱形地基”
在鋰電池的成本結構中,銅箔作為負極集流體,約占電池總成本的5%-8%。雖然占比不高,卻是不可或缺的關鍵材料。每生產1GWh鋰電池,大約需要消耗400-600噸銅箔。因此,電池銷售的放量會直接且線性地拉動銅箔需求。
所謂“鋰電池銅箔概念股”,主要指業務涉及鋰電銅箔研發、生產與銷售的上市公司。這類企業的業績與下游電池廠的排產計劃、新能源汽車銷量、儲能裝機量深度綁定。當電池銷售旺盛時,銅箔企業往往率先感受到訂單暖意。
二、電池銷售如何傳導至銅箔環節?
傳導路徑清晰:終端需求(電動車、儲能)→ 電池廠排產 → 銅箔采購。具體表現為:
- 銷量驅動:新能源汽車月度銷量、動力電池裝機量是銅箔需求的先行指標。電池賣得越多,銅箔消耗越大。
- 庫存周期:電池廠在銷售預期向好時主動補庫,會放大對銅箔的短期需求;去庫階段則相反。
- 技術迭代:電池向高能量密度發展,推動銅箔向極薄化(4.5μm、6μm)升級,單噸價值量提升,龍頭銅箔企業受益更明顯。
三、核心銅箔概念股梳理
目前A股市場鋰電銅箔概念股主要包括(僅列舉代表企業):
- 嘉元科技:鋰電銅箔頭部企業,極薄銅箔占比高
- 諾德股份:老牌銅箔龍頭,產能規模領先
- 中一科技:專注鋰電銅箔,客戶覆蓋主流電池廠
- 銅冠銅箔:一體化布局,電子電路銅箔與鋰電銅箔并舉
這些公司的股價表現與電池銷售數據高度相關,每次電池排產超預期或新能源車銷量大增時,銅箔板塊常有異動。
四、當前市場關鍵變量
- 電池銷售增速:全球動力電池裝機和儲能電池出貨量仍是核心驅動。若增速放緩,銅箔加工費承壓,概念股估值受抑制。
- 供給端壓力:過去兩年銅箔產能大幅擴張,行業出現階段性過剩。供過于求時,即使電池銷售增長,銅箔企業利潤也可能被加工費下滑侵蝕。
- 加工費走勢:6μm銅箔加工費從高峰的7-8萬元/噸降至目前2萬元/噸左右,價格戰加速行業出清。
五、投資邏輯與展望
短期看, 電池銷售數據(月度裝機、車企銷量)是銅箔概念股的重要催化劑。若終端銷量持續超預期,配合銅箔庫存低位,可能出現一波反彈行情。
中長期看, 行業競爭格局才是決定銅箔企業盈利的關鍵。具備極薄銅箔量產能力、綁定了寧德時代、比亞迪等大客戶的龍頭企業,有望在行業洗牌中勝出并提升市占率。當電池銷售進入新一輪高增長周期,這些企業的業績彈性最大。
風險提示: 新能源車銷量不及預期、銅箔產能過剩加劇、加工費繼續下行、原材料銅價大幅波動。
一句話電池銷售是銅箔概念股的晴雨表,但只有穿越產能周期的龍頭,才值得長期關注。
如若轉載,請注明出處:http://www.webgz.cn/product/38.html
更新時間:2026-10-24 17:01:26